
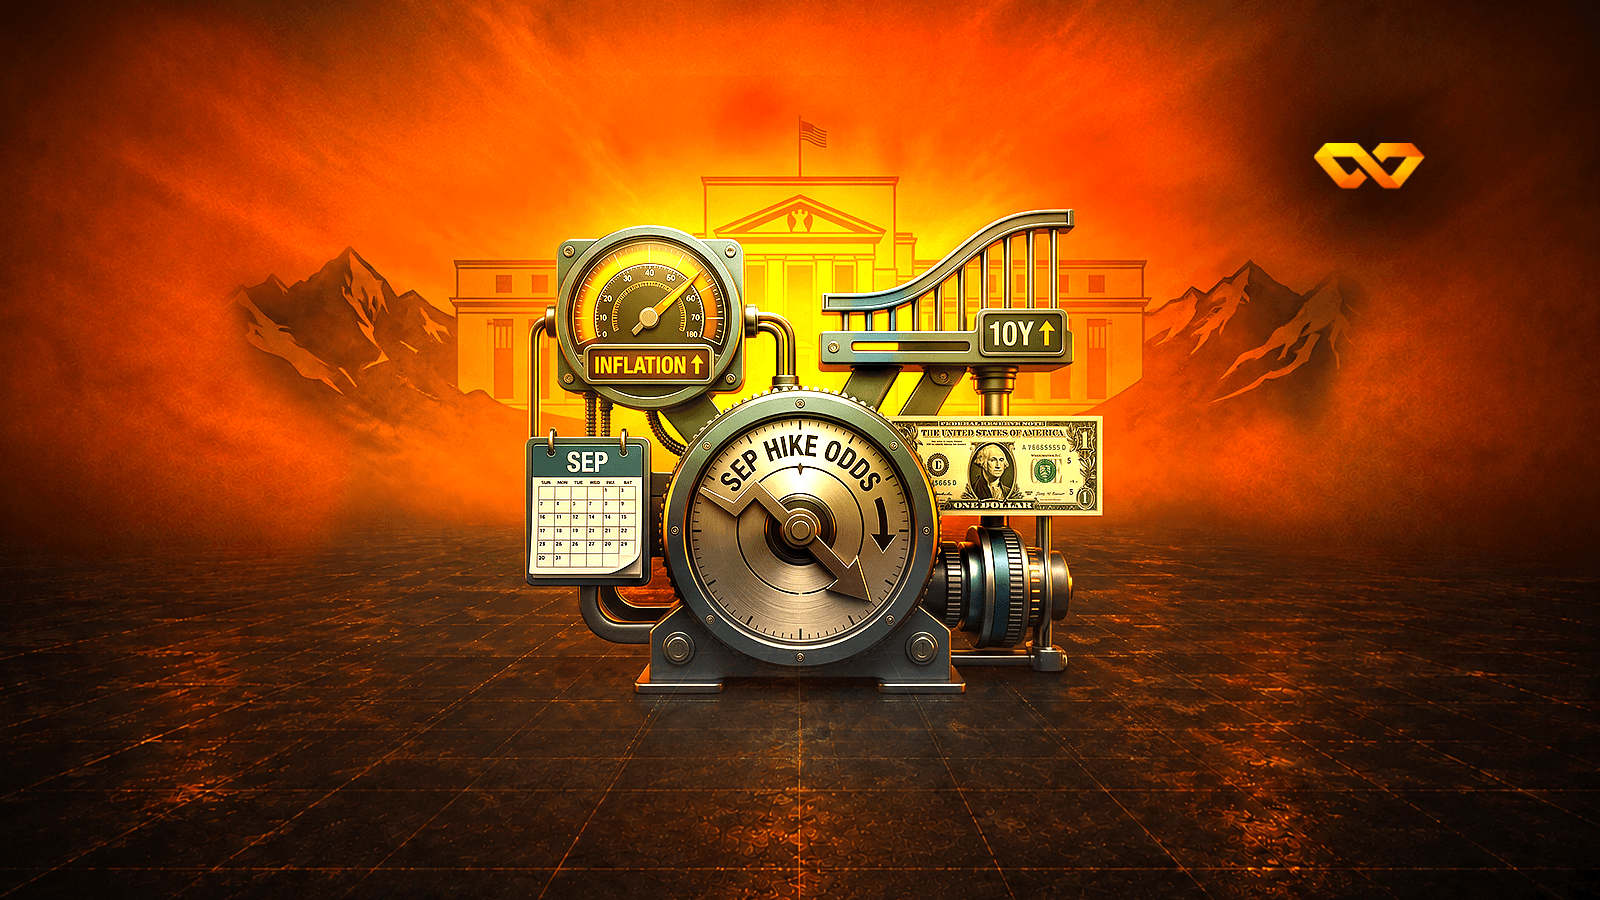
خمس جلسات وأربعة أرقام أعادت تسعير مسار الاحتياطي الفيدرالي بالكامل. لكن الطرف الطويل من منحنى العائد أنهى الأسبوع أعلى من بدايته، وارتفعت توقعات التضخم بدلاً من أن تنخفض. فماذا سقط فعلاً في هذا الأسبوع، وماذا بقي قائماً قبل أول خطاب لرئيس الفيدرالي في جاكسون هول؟
بين إغلاق الجمعة 7 أغسطس وإغلاق الجمعة 14 أغسطس 2026، انخفض الاحتمال الذي تسعّره العقود الآجلة لرفع الفائدة الأمريكية في اجتماع سبتمبر من نحو 45% إلى نحو 30%، بعدما كان قد بلغ 59.5% في 4 أغسطس قبل تقرير الوظائف. وجاء الهبوط على ثلاث دفعات متتالية: قراءة باردة من مؤشر أسعار المستهلكين (CPI) الأربعاء (0.1%+ شهرياً)، وقراءة ثابتة من مؤشر أسعار المنتجين (PPI) الخميس (0.0%)، ثم جاء يوم الجمعة، المؤثر مباشرة في الحسابات، بأكبر تراجع في مبيعات التجزئة (Retail Sales) منذ أكثر من عام (0.6%−) مصحوباً بهبوط مفاجئ في معنويات المستهلك (Consumer Sentiment) إلى 51.0.
لكن النصف الآخر من الصورة لم يتغير، وهو محور هذا البحث بقدر تراجع الاحتمال:
سقط رفع سبتمبر إذن، ولم يسقط جدل التضخم. والفيصل التالي ليس بياناً اقتصادياً بل خطاب: أول خطاب رئيسي لرئيس الفيدرالي Kevin Warsh في ندوة جاكسون هول صباح الجمعة 28 أغسطس.
هذا الجزء من البحث متاح لأعضاء EL7 Pro ولمن يستخدم أحد أبحاثه المجانية لهذا الشهر. يتابع البحث تحليل الأرقام والأسباب وما يعنيه ذلك للمستثمر، مع الجداول والرسوم والمصادر.
الحساب المجاني يمنحك 4 أبحاث كاملة كل شهر. أو اشترك في EL7 Pro للوصول الكامل إلى أكثر من 300 بحث.
$700 في السنة · أو $99 في الشهر