
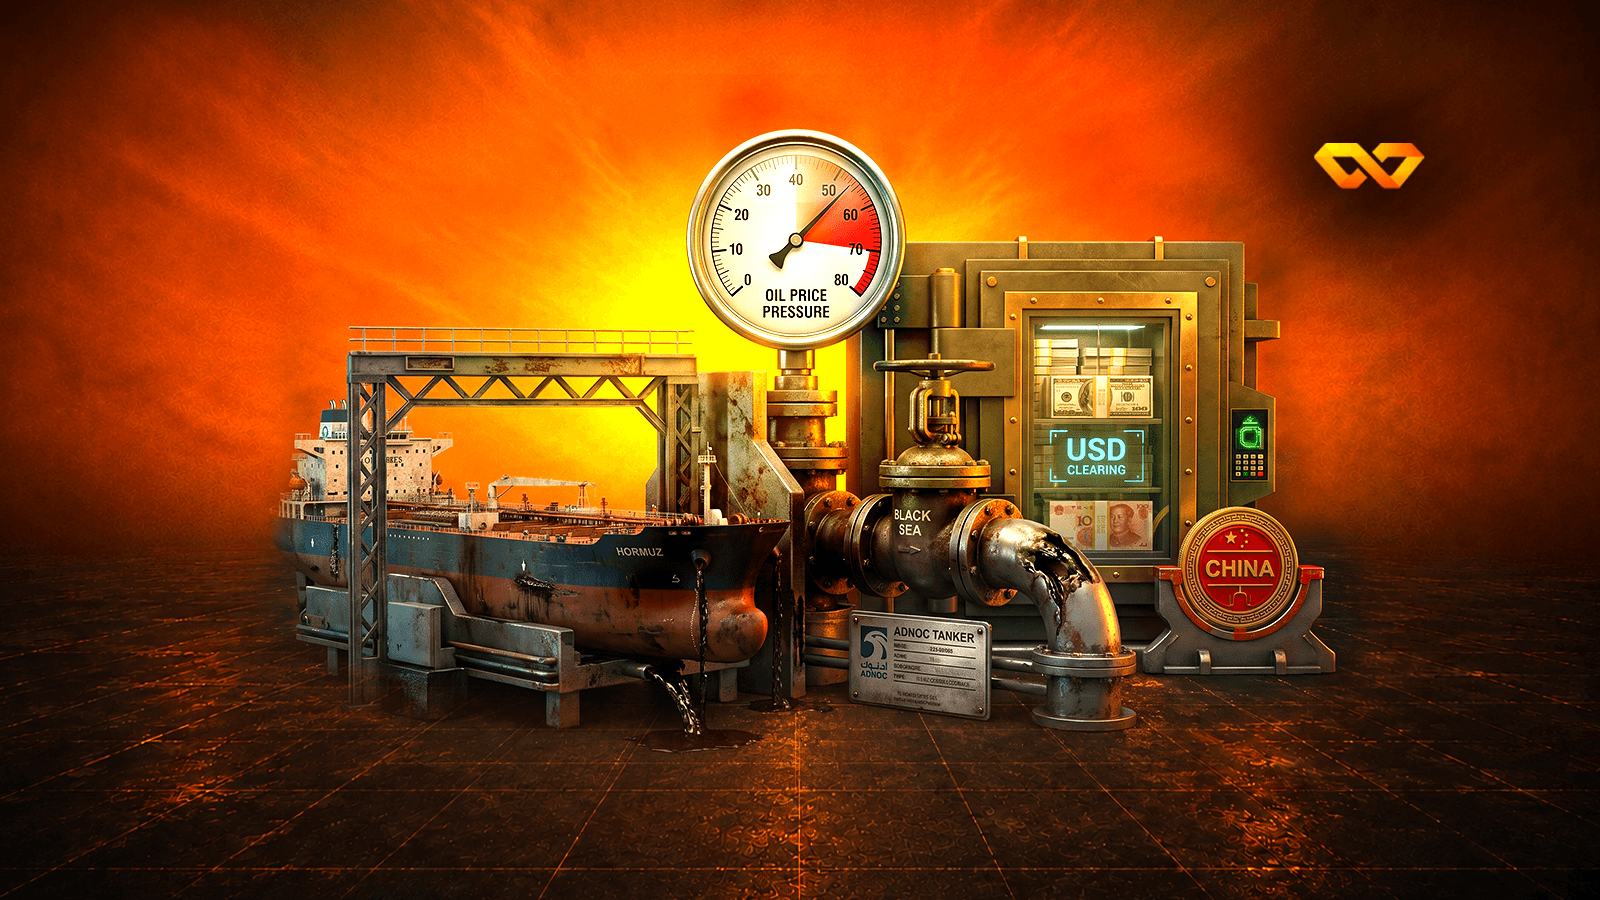
في أربعة أيام، أُصيب صمامان ماديان لإمدادات النفط العالمية: مضيق هرمز وميناء البحر الأسود الروسي. وفي الوقت نفسه، رفعت واشنطن يدها فوق صمام ثالث لا يمر عبره برميل واحد: نظام المقاصة بالدولار (dollar clearing) الذي تُموَّل من خلاله مبيعات النفط الإيراني إلى الصين. يرصد هذا التقرير ما حدث عند كل صمام، وماذا فعل السعر، ومن كان يمسك المراكز عندما وقع كل ذلك.
أنهى خام برنت أسبوع النشر يوم الجمعة 14 أغسطس عند 88.52$، ثم واصل الصعود أسبوعاً كاملاً ليغلق يوم الجمعة 21 أغسطس عند 94.39$ (+6.63% عن مستوى النشر)، وأغلق خام غرب تكساس الوسيط الأمريكي (West Texas Intermediate, WTI) عند 87.06$ (+5.66%) — بحسب قاعدة بيانات EL7. بهذا يصبح برنت مرتفعاً 55.1% منذ بداية 2026، لكنه ما زال أدنى بـ 18.6% من ذروة إغلاقه خلال العام عند 115.89$ المسجلة في 8 مارس — أي أن السوق ما زال يسعّر «مضايقات مستمرة» لا «حصاراً كاملاً»، وإن ضاقت المسافة بين الحالتين.
ما أعاد بناء علاوة المخاطر (Risk Premium) هذا الأسبوع هو ثلاثة صمامات، لا صمام واحد: الأول — مساء الخميس 13 أغسطس هاجمت مسيّرات ناقلتين تابعتين لشركة ADNOC الإماراتية داخل مضيق هرمز، واتهمت أبوظبي إيران رسمياً ووصفت الهجوم بـ«أعمال القرصنة». الثاني — علّقت محطة Sheskharis في ميناء Novorossiysk الروسي على البحر الأسود تحميل الخام يوم الجمعة بعد هجوم أوكراني واسع بالمسيّرات ليلة 11–12 أغسطس؛ المحطة تشحن عادةً نحو 700 ألف برميل يومياً. الثالث — أعلن وزير الخزانة الأمريكي سكوت بيسنت (Scott Bessent) أن واشنطن ستكشف عن «مزيج من العزلة الاقتصادية لم يشهده العالم من قبل» ضد إيران. ويرجّح المحللون أن تستهدف الإجراءات البنوك الصينية الكبرى للمرة الأولى التي تموّل شراء أكثر من 90% من صادرات النفط الإيراني. وبحلول 21 أغسطس اتّسع الصمام الثالث ولم يُحسم: انتقلت واشنطن إلى التهديد العلني بعقوبات تطال مشتري الخام الإيراني في الصين والهند وتركيا، وردّت بكين برفض المطلب الأمريكي علناً، فيما بدأت مصافٍ صينية مستقلة بخفض مشترياتها من النفط الإيراني.
يكشف تقرير التزام المتداولين (Commitment of Traders (COT)) مفارقة واضحة. الأموال المُدارة (Managed Money) كانت تُخفّف مراكزها الشرائية في WTI طوال الأسبوعين السابقين للتصعيد — من ذروة 92,943 عقداً صافي شراء في 28 يوليو إلى 79,916 عقداً في 11 أغسطس (لقطة تسبق هجمات الخميس). إذن، نتجت العلاوة عند النشر عن إعادة تسعير المخاطر المادية، لا عن مطاردة المضاربين — وهو ما ترك مجالاً لموجة شراء إن استمر التصعيد.
وقد وصلت الموجة. في تقرير 18 أغسطس — أول لقطة تلي هجمات الخميس — ارتفع صافي شراء الأموال المُدارة في WTI إلى 87,479 عقداً، بزيادة 7,563 عقداً في أسبوع واحد، وقفز مؤشر التموضع من 85.5 إلى 91.0. وبذلك انتهت ثلاثة أسابيع متتالية من التخفيف، وانضم المضاربون إلى إعادة التسعير المادية بدل أن يتخلّفوا عنها. أي أن المفارقة التي رصدها هذا التقرير كانت مؤقتة، وقد أُغلقت في الأسبوع التالي مباشرة.
هذا الجزء من البحث متاح لأعضاء EL7 Pro ولمن يستخدم أحد أبحاثه المجانية لهذا الشهر. يتابع البحث تحليل الأرقام والأسباب وما يعنيه ذلك للمستثمر، مع الجداول والرسوم والمصادر.
الحساب المجاني يمنحك 4 أبحاث كاملة كل شهر. أو اشترك في EL7 Pro للوصول الكامل إلى أكثر من 300 بحث.
$700 في السنة · أو $99 في الشهر
المعلومات المقدمة على EL7.AI هي لأغراض تعليمية وإعلامية فقط ولا تشكل نصيحة مالية.