
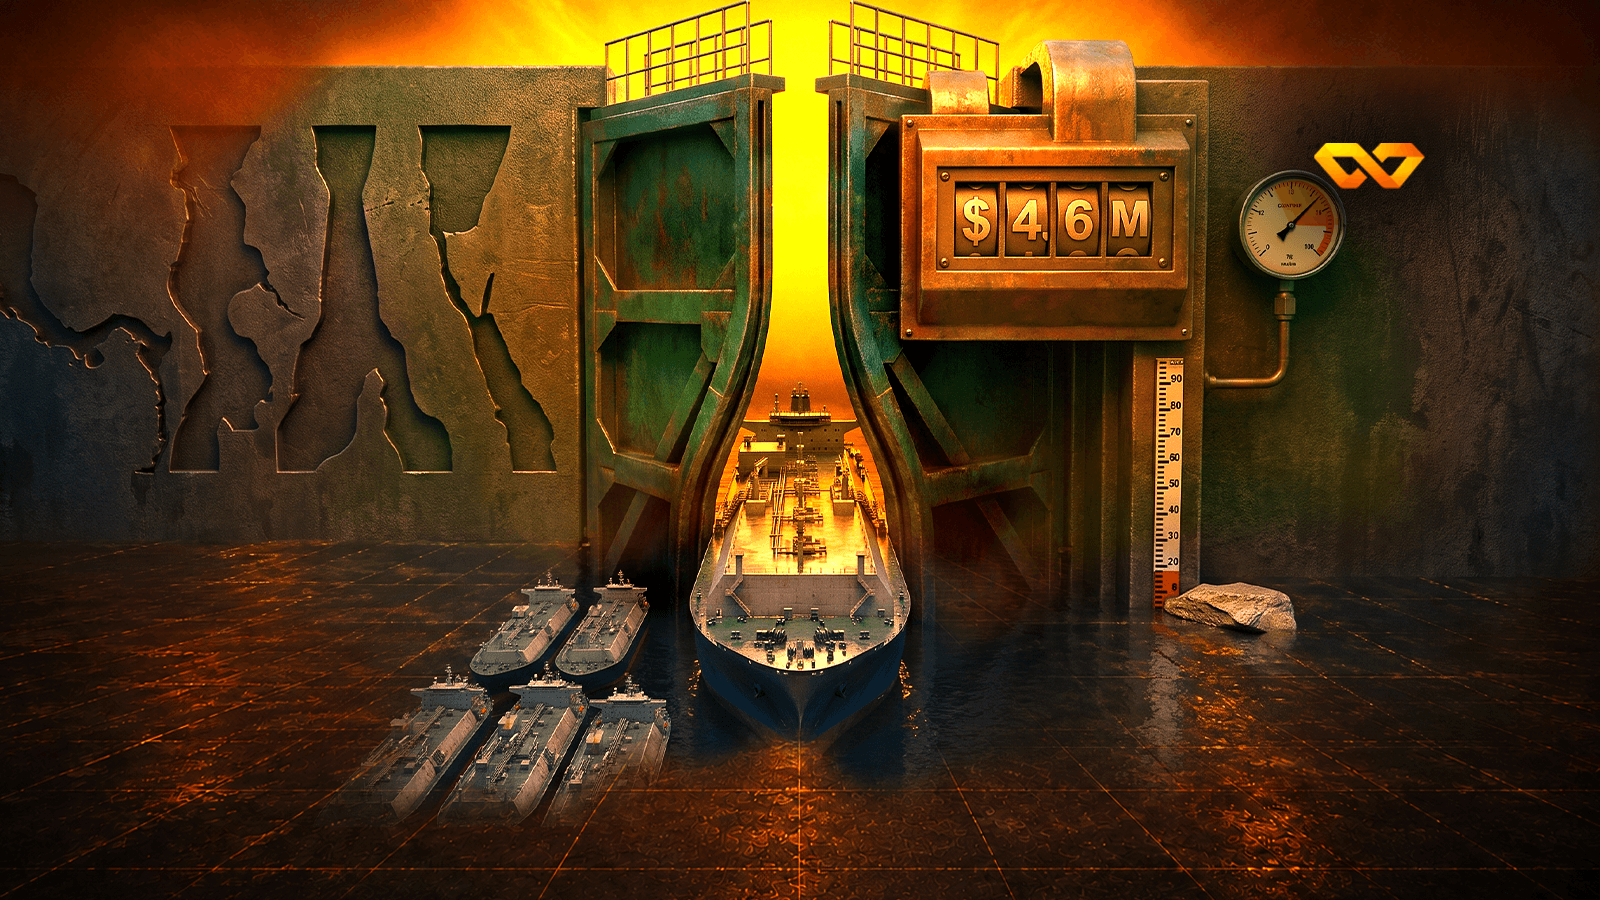
دفعت ناقلة غازٍ فارغة هذا الأسبوع أعلى رسم عبورٍ في تاريخ قناة بنما لتتجاوز طابوراً مدته عشرة أيام. وفي اللحظة نفسها كان مقياس نهر الراين يسجل أدنى قراءة منذ بدء السجلات عام 1880، ومضيق هرمز شبه مغلق للشهر السادس، وحركة قناة السويس عند نحو نصف مستواها الطبيعي. يمشي هذا التقرير على الممرات الخمسة ممراً ممراً، يقيس علاوة كلٍّ منها بأرقامها لا بعناوينها، ثم يجيب عن السؤال الذي يهم القارئ: متى تصل هذه الفاتورة إلى أسعار المستهلكين؟
خمسة ممرات تجارية تختنق في وقتٍ واحد، لكن لأسبابٍ مختلفة: الحرب تغلق مضيق هرمز (العبور عند 22.7% من خط الأساس في الربع الثاني بحسب إدارة معلومات الطاقة الأمريكية) وتُبقي البحر الأحمر مهجوراً (عبور السويس أدنى بنحو 50%–60% من مستويات ما قبل 2023)، بينما يخنق الجفافُ قناةَ بنما (متوسط رسوم مزادات أغسطس 1.1 مليون دولار، ورقمٌ قياسي عند 4.6 مليون) ونهرَ الراين (قراءة كاوب نحو 15 سم — أدنى مستوى منذ 1880، والإبحار متوقف عملياً).
المفارقة التي تفوتها العناوين: أسعار الحاويات نفسها ليست موجةً واحدة. مؤشر الحاويات العالمي (World Container Index) عند 4,339 دولاراً فقط للحاوية (+1% أسبوعياً)، وخط شنغهاي–روتردام يهبط −5%، بينما يقفز خط شنغهاي–نيويورك +10%. العلاوة الحقيقية ليست في متوسطات الحاويات بل في المرور عبر نقاط الاختناق: تأمين مخاطر الحرب عند 3%–10% من قيمة السفينة في الخليج، ومزادات بنما عند نحو 16 ضعف مستواها قبل عام (بحسب تقارير).
الناقلون يقبضون العلاوة الآن: Maersk رفعت أسعارها المحملة +22% سنوياً ورفعت توقعات أرباحها التشغيلية بنحو 2.5 مليار دولار، وسهمها صعد +32.9% في شهرٍ واحد بحسب قاعدة بيانات EL7. أما المستهلك فلم يدفع بعد: بحوث صندوق النقد الدولي تقيس وصول صدمات الشحن إلى ذروتها في أسعار المستهلكين بعد نحو 12 شهراً — أي أن فاتورة إغلاق هرمز في مارس تستحق الدفع كاملةً في النصف الأول من 2027، فوق تضخمٍ أمريكي يقف أصلاً عند 3.4%.
هذا الجزء من البحث متاح لأعضاء EL7 Pro ولمن يستخدم أحد أبحاثه المجانية لهذا الشهر. يتابع البحث تحليل الأرقام والأسباب وما يعنيه ذلك للمستثمر، مع الجداول والرسوم والمصادر.
الحساب المجاني يمنحك 4 أبحاث كاملة كل شهر. أو اشترك في EL7 Pro للوصول الكامل إلى أكثر من 300 بحث.
$700 في السنة · أو $99 في الشهر